Preferencje cookies i dane osobowe
Używamy cookies do poprawy doświadczenia użytkownika i analizy ruchu na stronie. Zgoda jest dobrowolna. Szczegóły znajdziesz w Polityce Prywatności.
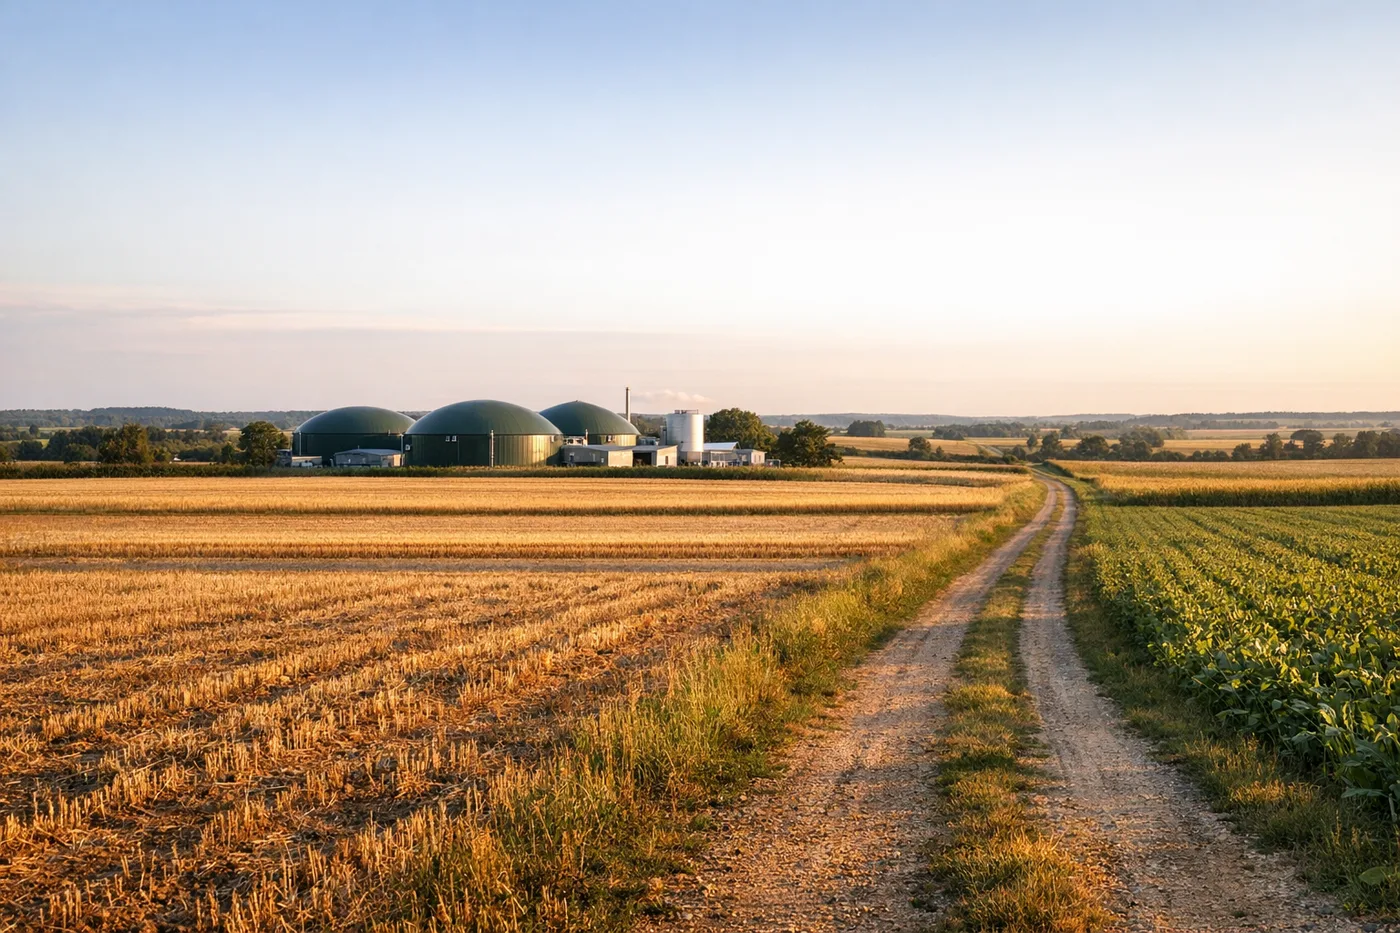
Co zrobić z nieużytkami rolnymi? 6 sposobów i ich opłacalność
W Polsce jest 465,7 tys. ha nieużytków. Większość właścicieli nie wie, że to grunt, który prawo wskazuje jako pierwszy do zabudowy inwestycyjnej. Porównujemy sześć sposobów zagospodarowania — z przepisami i liczbami.
W skrócie
Co zrobić z nieużytkami rolnymi?
Nieużytek (symbol „N” w ewidencji) nie płaci podatku rolnego, jest zwolniony z podatku od nieruchomości i nie ma do niego dopłat. Najwięcej przynosi zwykle dzierżawa pod instalację energetyczną: ustawa o ochronie gruntów rolnych wskazuje nieużytki jako pierwsze do celów nierolniczych i nie wymaga dla nich decyzji o wyłączeniu z produkcji. Inne opcje: sprzedaż, zalesienie, powrót do uprawy (5 lat bez podatku rolnego).
Aktualizacja: · Centrum Gruntów Energetycznych
Co to jest nieużytek rolny?
Nieużytek to grunt oznaczony w ewidencji gruntów i budynków symbolem „N”. Rozporządzenie w sprawie ewidencji gruntów i budynków (Dz.U. 2021 poz. 1390, załącznik nr 1, lp. 9) definiuje nieużytki jako grunty rolne nienadające się bez znacznych nakładów do działalności wytwórczej w rolnictwie — w szczególności bagna, piaski i wydmy, urwiska, strome stoki, skały, osuwiska oraz grunty pod wodami nienadającymi się do hodowli ryb.
Nieużytek to nie to samo co ugór czy odłóg. Według tego samego rozporządzenia (lp. 1 pkt 4) grunty utrzymywane w postaci ugoru lub odłogowane nadal są gruntami ornymi (R) i mają klasę bonitacyjną. Nieużytek klasy bonitacyjnej nie ma. Sprawdzisz to w wypisie z rejestru gruntów albo w Geoportalu.
Ile jest nieużytków w Polsce?
Według GUS na 1 stycznia 2025 r. nieużytki zajmowały 465,7 tys. ha, czyli 1,5% powierzchni kraju. Najwięcej jest ich w województwach zachodniopomorskim (76,3 tys. ha), warmińsko-mazurskim (65,6 tys. ha), podlaskim (49,5 tys. ha), kujawsko-pomorskim (45,1 tys. ha) i pomorskim (42,4 tys. ha). Do tego dochodzi 121,1 tys. ha gruntów ugorowanych (2023 r.) — formalnie ornych, ale nieuprawianych.
Czy od nieużytku płaci się podatek?
Co do zasady nie. Podatek rolny obejmuje wyłącznie grunty sklasyfikowane jako użytki rolne (art. 1 ustawy o podatku rolnym), a nieużytek nim nie jest. Podatek od nieruchomości teoretycznie go obejmuje, ale nieużytki są z niego zwolnione (art. 7 ust. 1 pkt 10 ustawy o podatkach i opłatach lokalnych).
Zwolnienie przestaje działać, gdy nieużytek zostanie zajęty na prowadzenie działalności gospodarczej — na przykład wydzierżawiony pod farmę fotowoltaiczną lub biogazownię. Wtedy należy się podatek od nieruchomości według stawki dla gruntów związanych z działalnością gospodarczą. Dobra umowa dzierżawy przenosi ten koszt na inwestora.
Dlaczego nieużytek jest atrakcyjny dla inwestora
Ustawa o ochronie gruntów rolnych i leśnych mówi wprost: na cele nierolnicze można przeznaczać przede wszystkim grunty oznaczone w ewidencji jako nieużytki (art. 6 ust. 1). Decyzja o wyłączeniu gruntu z produkcji rolnej — wraz z opłatami — dotyczy użytków rolnych klas I–III, użytków klas IV–VI wytworzonych z gleb organicznych oraz gruntów wymienionych w art. 2 ust. 1 pkt 2–10 ustawy (art. 11 ust. 1). Nieużytków na tej liście nie ma, więc — podobnie jak mineralne grunty klas IV–VI — tego etapu nie przechodzą. Wyjątkiem mogą być tereny torfowe, bo torfowiska ustawa zalicza do gruntów rolnych.
Dla inwestora to mniej formalności i niższy koszt przygotowania. Dla właściciela — szansa, że grunt, który dziś nic nie przynosi i nie kwalifikuje się do dopłat, stanie się najbardziej wartościowym fragmentem gospodarstwa. Warunek: nieużytek musi spełniać wymagania lokalizacyjne, a bagna, osuwiska i tereny zalewowe inwestorzy odrzucają.
Sześć sposobów na nieużytek
Nieużytek, ugór, klasa VI — porównanie
| Nieużytek (N) | Ugór / odłóg | Grunt orny klasy V–VI | |
|---|---|---|---|
| Oznaczenie w ewidencji | N, bez klasy bonitacyjnej | R z klasą bonitacyjną | R (lub Ł, Ps) klasy V, VI, VIz |
| Podatek rolny | nie (to nie użytek rolny) | tak, według klasy | zwolnione (art. 12 ust. 1 pkt 1 upr) |
| Podatek od nieruchomości | zwolniony, chyba że zajęty na działalność | nie dotyczy | nie dotyczy, dopóki grunt jest rolny |
| Płatności bezpośrednie | nie | tak (ugór jest gruntem ornym) | tak, jeśli użytkowany rolniczo |
| Wyłączenie z produkcji pod inwestycję | niepotrzebne | zależy od klasy | niepotrzebne dla gleb mineralnych |
Na podstawie: Dz.U. 2021 poz. 1390 (EGiB), ustawa o podatku rolnym, ustawa o podatkach i opłatach lokalnych, ustawa o ochronie gruntów rolnych i leśnych (Dz.U. 2024 poz. 82).
Opcje zagospodarowania — liczby 2025–2026
| Opcja | Ile można uzyskać | Uwagi |
|---|---|---|
| Dzierżawa pod farmę PV | ok. 18–20 tys. zł/ha/rok (deklaracje rynkowe, XII 2025) | zwykle słabe grunty powyżej 7 ha, umowy do 29 lat, 3–5 lat procedur |
| Dzierżawa pod biogazownię | ustalana indywidualnie | instalacja zajmuje 2–4 ha; możliwy dodatkowy przychód z substratu |
| Sprzedaż słabej ziemi (V–VI) | średnio 59 477 zł/ha (GUS, II półrocze 2025) | od 35 000 zł/ha (zachodniopomorskie) do 80 775 zł/ha (wielkopolskie); nieużytków GUS nie wycenia |
| Zalesienie (PS WPR) | ok. 16–17,4 tys. zł/ha na założenie + 1 438 zł/ha/rok premii przez 12 lat | nabór 2026 zamknięty (1.06–31.07); dotyczy gruntów ornych i sadów |
| Dzierżawa rolna słabej ziemi | 767–1 781 zł/ha/rok zależnie od województwa (GUS, 2026) | dotyczy gruntów V–VI, nie nieużytków |
Stawki PV: Gramwzielone.pl (30.12.2025). Ceny ziemi: GUS za II półrocze 2025, stosowane przez ARiMR od 15.09.2026. Zalesienia: Farmer.pl (16.07.2026), Agropolska. Czynsze: Agrofakt (11.05.2026).
Najczęstsze pytania
Co zrobić z nieużytkiem rolnym?
Najwięcej przynosi zwykle dzierżawa pod instalację energetyczną — biogazownię lub farmę fotowoltaiczną — bo nieużytek nie wymaga wyłączenia z produkcji rolnej, a ustawa wskazuje go jako pierwszy do celów nierolniczych. Inne opcje to sprzedaż, zalesienie, powrót do uprawy albo pozostawienie bez zmian, bez podatku i bez dopłat.
Czy od nieużytków płaci się podatek?
Nie płaci się podatku rolnego, bo nieużytek nie jest użytkiem rolnym. Z podatku od nieruchomości nieużytki są zwolnione (art. 7 ust. 1 pkt 10 upol), chyba że zostaną zajęte na działalność gospodarczą, np. wydzierżawione pod instalację OZE.
Czy na nieużytku można postawić biogazownię?
Tak, jeśli działka spełnia wymagania lokalizacyjne: min. 3,5 ha, ponad 500 m od zwartej zabudowy, poza obszarami chronionymi i zalewowymi, z dojazdem dla ciężkiego transportu i siecią SN do ok. 2 km. Nieużytek co do zasady nie wymaga decyzji o wyłączeniu z produkcji rolnej (wyjątkiem mogą być tereny torfowe), a ustawa wskazuje go jako pierwszy do przeznaczenia na cele nierolnicze.
Czy do nieużytków należą się dopłaty?
Nie. Płatności bezpośrednie przysługują do hektarów użytków rolnych wykorzystywanych rolniczo. Nieużytek się nie kwalifikuje. Ugór — który w ewidencji jest gruntem ornym — do płatności ma prawo.
Jak zmienić nieużytek na grunt orny?
Po zagospodarowaniu gruntu składa się wniosek do starosty o zmianę użytku w ewidencji i przeprowadzenie gleboznawczej klasyfikacji. Koszt klasyfikatora ponosi wnioskodawca. Grunty powstałe z zagospodarowania nieużytków są zwolnione z podatku rolnego na 5 lat.
Czym różni się nieużytek od ugoru?
Ugór i odłóg to grunt orny (R), który czasowo nie jest uprawiany — ma klasę bonitacyjną i prawo do dopłat. Nieużytek (N) to grunt, którego nie da się uprawiać bez znacznych nakładów — bez klasy, bez podatku rolnego i bez dopłat.
Źródła i kontekst rynku
Dane liczbowe zweryfikowane . Stawki rynkowe i warunki programów wsparcia zmieniają się — przed decyzją sprawdź źródło.